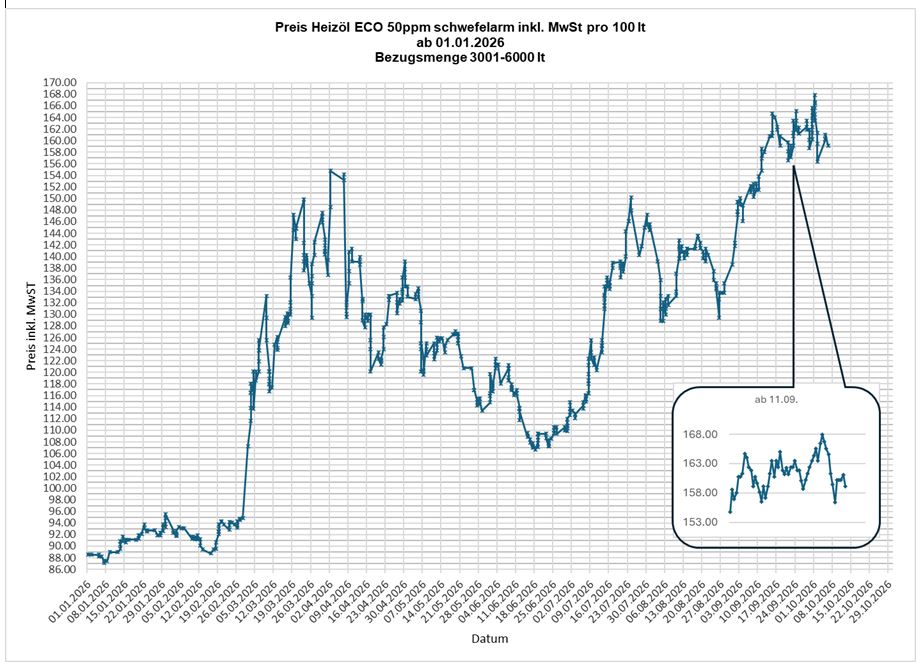
Die Ölpreise starten nach dem Rückgang vom Vortag zunächst stabil. Zwar sorgen steigende Exporte aus der Golfregion, die Freigabe von 100 Mio. Barrel aus den strategischen Reserven der G7 und Preissenkungen Saudi-Arabiens für Entlastung. Gleichzeitig bleibt der geopolitische Risikoaufschlag bestehen: Angriffe auf Transportwege und Tanker sowie die angespannte Sicherheitslage rund um die Straße von Hormus halten den Markt nervös.
Die Ölexporte aus der Golfregion haben sich im September überraschend kräftig erholt und lagen bei mehr als 81 % des Vorkriegsniveaus. Vor allem Saudi-Arabien konnte seine Ausfuhren deutlich steigern. Auch die Vereinigten Arabischen Emirate und der Irak tragen zur Stabilisierung der Lieferströme bei.
Beim Rohöl erreicht die Erholung inzwischen rund 91 % der früheren Mengen. Bei raffinierten Produkten wie Diesel und Kerosin bleibt die Versorgung dagegen deutlich angespannter. Hier liegen die Exportmengen erst bei rund 60 % des Vorkrisenniveaus – ein wesentlicher Grund für die weiterhin knappe Marktlage bei Mitteldestillaten.
Die zusätzlichen Liefermengen und die strategischen Reserven der G7 sprechen kurzfristig für etwas niedrigere Preise. Gleichzeitig bleiben Transportkosten, Versicherungsprämien und Sicherheitsrisiken erhöht. Die Marktteilnehmer reagieren entsprechend vorsichtig: Nach starken Bewegungen der vergangenen Wochen bleibt die Volatilität hoch.
Auch die OPEC+ hält an ihren aktuellen Fördervorgaben fest und liefert damit keinen zusätzlichen preistreibenden Impuls.
Kurzfristig spricht die verbesserte Versorgungslage für leicht nachgebende Preise. Auch bei den Inlandspreisen zeigen sich heute zunächst Abschläge gegenüber dem Vortag.
Für eine nachhaltige Entspannung fehlen jedoch weiterhin wichtige Voraussetzungen. Insbesondere Diesel und Heizöl bleiben aufgrund der angespannten Produktversorgung anfällig für neue Preisimpulse. Zudem kann eine erneute Eskalation im Nahen Osten die aktuell verbesserte Versorgungslage schnell wieder belasten.
Unser Fazit: Der Markt tendiert kurzfristig leicht bearish, bleibt aber hochvolatil. Die aktuellen Preisrückgänge können daher Chancen für die Beschaffung bieten – gleichzeitig spricht die weiterhin hohe Risikolage gegen eine zu aggressive Abwartehaltung.